Domain ttgl.de kaufen?
Wir ziehen mit dem Projekt
ttgl.de um.
Sind Sie am Kauf der Domain
ttgl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ttgl.de kaufen?
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche Klasse
Top-Angebote
Produkte zum Begriff Steuerliche Klasse:
-
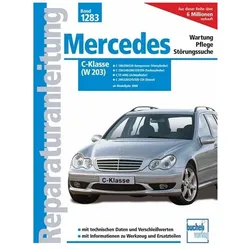
Mercedes C-Klasse, Ratgeber von Rainer AlthausDieser Band (Nr. 1283) behandelt alle Modelle (Limousine, Kombi und Sportcoupé) ab dem Jahr 2000 mit den folgenden Motoren: Benzin: - 1,8 Liter Kompressor, 143/163/192 PS - 1,8 Liter CGI Kompressor, 170 PS - 2,5 Liter, 204 PS - 2,6 Liter, 170 PS - 3,0 Liter, 231 PS - 3,2 Liter, 218 PS - 3,5 Liter, 272 PS - 5,4 Liter AMG, 367 PS Diesel: - 2,2 Liter CDI, 122/150 PS - 2,7 Liter CDI, 170 PS - 3,0 Liter CDI, 224 PS Viele Explosionszeichnungen und detaillierte Illustrationen vermitteln die wesentlichen Komponenten der Fahrzeugtechnik auf verständliche Weise. Die Handbuchreihe bietet Ihnen: - Logische Arbeitsbeschreibungen - Klare Zeichnungen - Präzise bildliche Erklärungen - Praktische Erfahrungen des Autorenteams (Motor, Getriebe, Antrieb, Fahrwerk, Bremsen usw.) Im blauen Anhang: - Die wichtigsten Daten - Die wichtigsten Drehmomente - Die wichtigsten Einstellwerte - Viele Schaltpläne.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes Benz C-Klasse, Ratgeber von Rainer AlthausDer Ratgeber "Mercedes Benz C-Klasse (W 203)" bietet umfassende Informationen zu allen Modellen der C-Klasse, die ab dem Jahr 2000 produziert wurden. Dieser Band behandelt sowohl die Limousine, das T-Modell als auch das Sportcoupé und deckt eine Vielzahl von Motorisierungen ab, darunter Benzin- und Dieselmotoren. Der Autor Rainer Althaus vermittelt wertvolle Kenntnisse über die Fahrzeugpflege, technische Systeme und die Wartung der verschiedenen Komponenten. Mit detaillierten Anleitungen und technischen Daten ist dieser Ratgeber eine nützliche Ressource für Fahrzeugbesitzer und -enthusiasten, die ihre Kenntnisse über die C-Klasse vertiefen möchten. Die klare Struktur und die umfassenden Informationen machen es einfach, sich in den verschiedenen Themenbereichen zurechtzufinden und die notwendigen Wartungsarbeiten selbst durchzuführen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wie wird man ein Community-Ratgeber?
Um ein Community-Ratgeber zu werden, ist es wichtig, über umfangreiches Wissen und Erfahrung in einem bestimmten Bereich zu verfügen. Man sollte aktiv in der Community sein und sich mit anderen Mitgliedern austauschen, um Vertrauen aufzubauen. Es ist auch hilfreich, sich als hilfsbereit und zuverlässig zu zeigen, indem man Fragen beantwortet und Probleme löst. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **

Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Top-Angebote
Produkte zum Begriff Steuerliche Klasse:
-
Mercedes C-Klasse, Ratgeber von Rainer AlthausDieser Band (Nr. 1283) behandelt alle Modelle (Limousine, Kombi und Sportcoupé) ab dem Jahr 2000 mit den folgenden Motoren: Benzin: - 1,8 Liter Kompressor, 143/163/192 PS - 1,8 Liter CGI Kompressor, 170 PS - 2,5 Liter, 204 PS - 2,6 Liter, 170 PS - 3,0 Liter, 231 PS - 3,2 Liter, 218 PS - 3,5 Liter, 272 PS - 5,4 Liter AMG, 367 PS Diesel: - 2,2 Liter CDI, 122/150 PS - 2,7 Liter CDI, 170 PS - 3,0 Liter CDI, 224 PS Viele Explosionszeichnungen und detaillierte Illustrationen vermitteln die wesentlichen Komponenten der Fahrzeugtechnik auf verständliche Weise. Die Handbuchreihe bietet Ihnen: - Logische Arbeitsbeschreibungen - Klare Zeichnungen - Präzise bildliche Erklärungen - Praktische Erfahrungen des Autorenteams (Motor, Getriebe, Antrieb, Fahrwerk, Bremsen usw.) Im blauen Anhang: - Die wichtigsten Daten - Die wichtigsten Drehmomente - Die wichtigsten Einstellwerte - Viele Schaltpläne.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wie wird man ein Community-Ratgeber?
Um ein Community-Ratgeber zu werden, ist es wichtig, über umfangreiches Wissen und Erfahrung in einem bestimmten Bereich zu verfügen. Man sollte aktiv in der Community sein und sich mit anderen Mitgliedern austauschen, um Vertrauen aufzubauen. Es ist auch hilfreich, sich als hilfsbereit und zuverlässig zu zeigen, indem man Fragen beantwortet und Probleme löst. **
Ähnliche Suchbegriffe für Steuerliche Klasse
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes Benz C-Klasse, Ratgeber von Rainer AlthausDer Ratgeber "Mercedes Benz C-Klasse (W 203)" bietet umfassende Informationen zu allen Modellen der C-Klasse, die ab dem Jahr 2000 produziert wurden. Dieser Band behandelt sowohl die Limousine, das T-Modell als auch das Sportcoupé und deckt eine Vielzahl von Motorisierungen ab, darunter Benzin- und Dieselmotoren. Der Autor Rainer Althaus vermittelt wertvolle Kenntnisse über die Fahrzeugpflege, technische Systeme und die Wartung der verschiedenen Komponenten. Mit detaillierten Anleitungen und technischen Daten ist dieser Ratgeber eine nützliche Ressource für Fahrzeugbesitzer und -enthusiasten, die ihre Kenntnisse über die C-Klasse vertiefen möchten. Die klare Struktur und die umfassenden Informationen machen es einfach, sich in den verschiedenen Themenbereichen zurechtzufinden und die notwendigen Wartungsarbeiten selbst durchzuführen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz A-Klasse, Ratgeber von Dieter KorpDer Ratgeber "Mercedes-Benz A-Klasse (W 169)" bietet umfassende Informationen zu allen Modellen der A-Klasse, die ab 2004 produziert wurden. Dieser Band behandelt sowohl Benzin- als auch Dieselmotoren und liefert detaillierte technische Daten sowie wertvolle Tipps zur Fahrzeugpflege und Wartung. Die Inhalte sind klar strukturiert und decken alle relevanten Aspekte ab, von der Modellvorstellung über die verschiedenen Motoren bis hin zu spezifischen Systemen wie dem Schmiersystem, Kühlsystem und der Fahrzeugelektronik. Der Ratgeber richtet sich an Fahrzeugbesitzer und -enthusiasten, die ein tieferes Verständnis für ihre A-Klasse entwickeln möchten. Die Informationen sind in deutscher Sprache verfasst und bieten eine fundierte Grundlage für die Pflege und Wartung des Fahrzeugs.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz E-Klasse, Ratgeber von Günter EngelenDer Mercedes-Benz W 124 stellte den letzten echten Mittelklasse-Mercedes dar, bevor seine Nachfolger der E-Klasse mit dem bisherigen Stil und der Grösse brachen. Auch von seinen Vorgängern unterschied sich der W 124: Er war die Reaktion auf einen neuen Trend zur Nüchternheit angesichts der Ölkrise, verstärkten Sicherheitsstrebens und einer kritischeren Haltung gegenüber dem Auto an sich. Mercedes-Experte Günter Engelen legt mit diesem Buch eine hoch informative und hervorragend bebilderte Dokumentation der beliebten Baureihe vor: Motorisierungen, Ausstattungen und Modellpflegen des jungen Klassikers als Limousine, Kombi, Coupé und Cabriolet.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.